欧盟跨境小包新规全解读:€3关税 + €2处理费,一个德国包裹的税费怎么算?
先看一笔再普通不过的订单:一副蓝牙耳机 €18,加一个手机支架 €7,两件商品装进同一个包裹,寄给德国的消费者。
2026 年 7 月以前,这个包裹只需缴纳德国 19% 的进口增值税,约 €4.75。从 2026 年 11 月起,同一个包裹的税费变成了 €16.65,接近订单金额的七成。商品、买家和物流方式都没变,变化来自欧盟对跨境电商小包的两项新收费。
一、两项新收费已全部落地
长期以来,从中国等欧盟以外地区寄给欧盟个人消费者、货值不超过 €150 的包裹免征关税,只缴增值税。大量跨境小包和直邮模式,正是建立在这条“€150 免关税”规则之上。2026 年,这条规则被分两步取消:
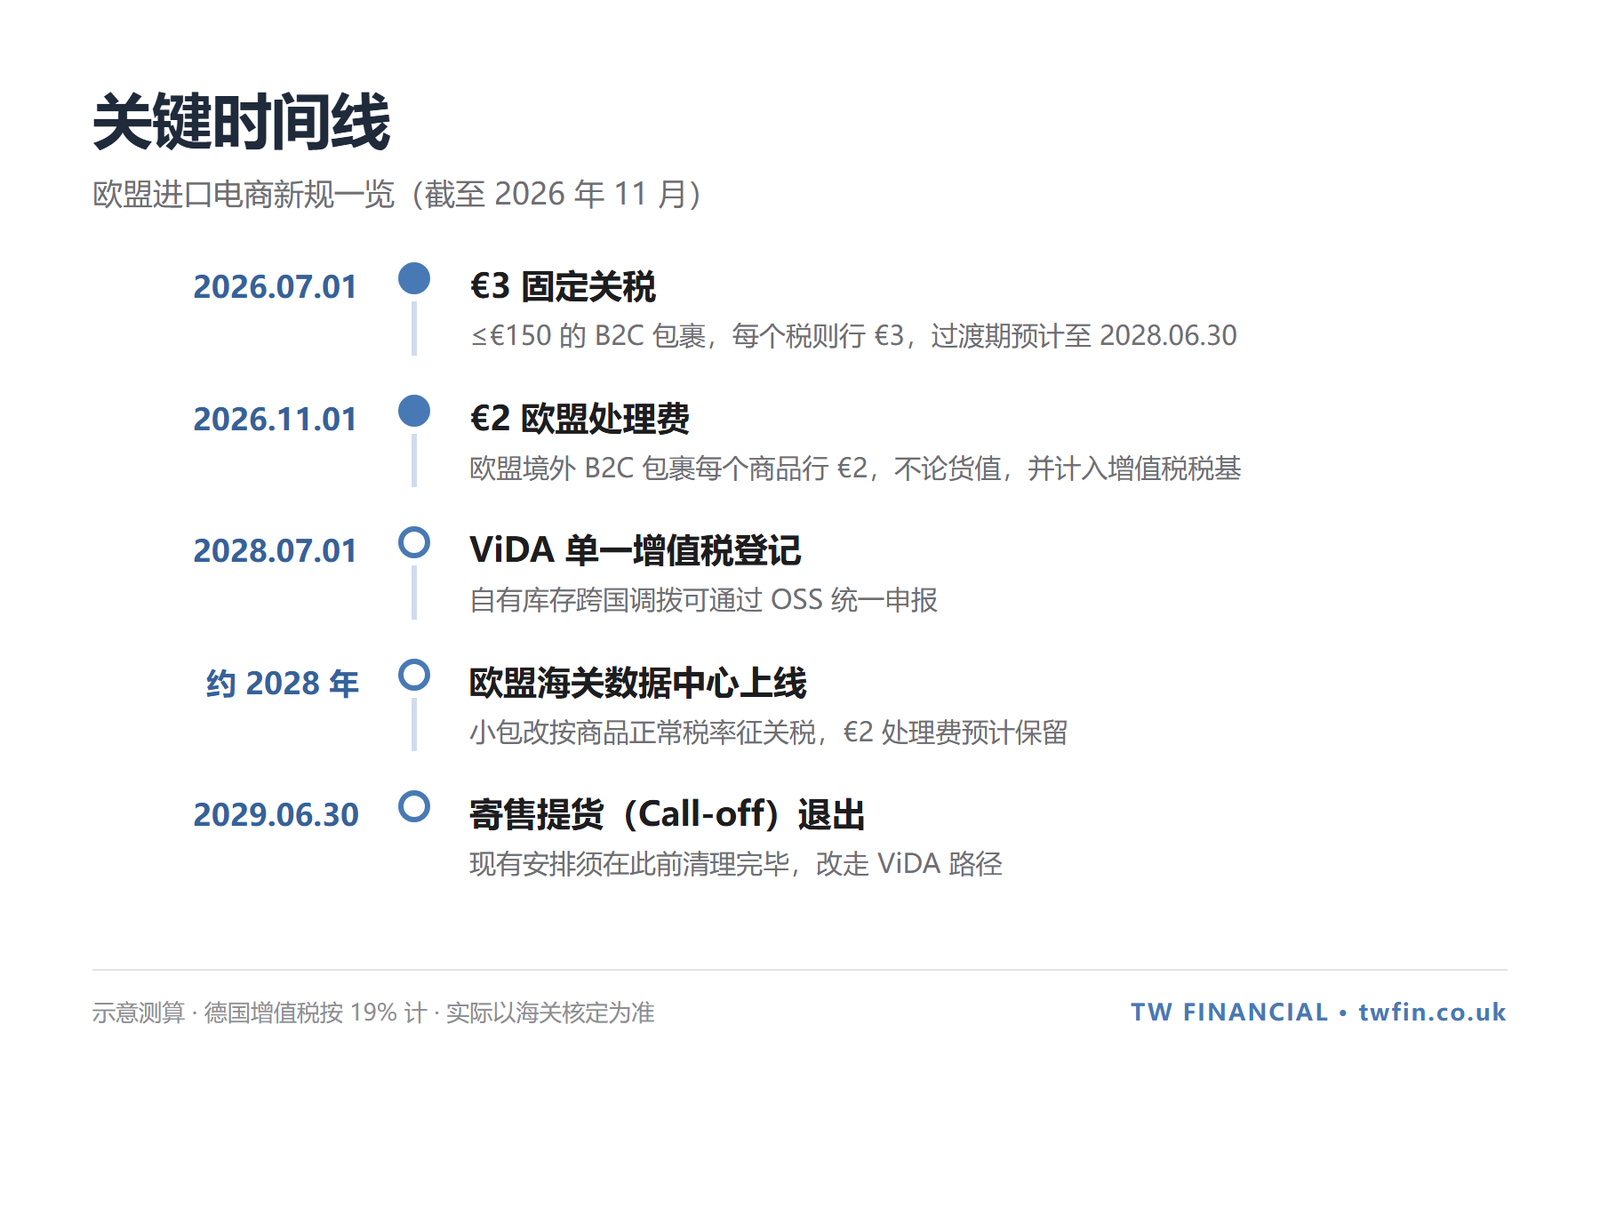
- 2026 年 7 月 1 日起:€3 固定关税。货值 ≤ €150 的 B2C 包裹不再免关税,而是按包裹内每个不同的税则行(HS 编码)固定征收 €3。这是一项过渡安排,预计实施至 2028 年 6 月 30 日,待欧盟海关数据中心上线后改按商品的正常关税税率征收。
- 2026 年 11 月 1 日起:€2 欧盟处理费。根据欧盟委员会授权条例 (EU) 2026/2152,所有从欧盟境外寄入的 B2C 电商包裹,每个商品行再收 €2。这笔费用与货值无关,超过 €150 的包裹同样要缴;海关受理申报后即不予退还,并且要计入增值税的计税基础,等于在费用之上再缴一次税。
与此同时,申报时还需要提供商品条码等识别信息。商品数据不完整的包裹,可能在清关环节被延误或退回。
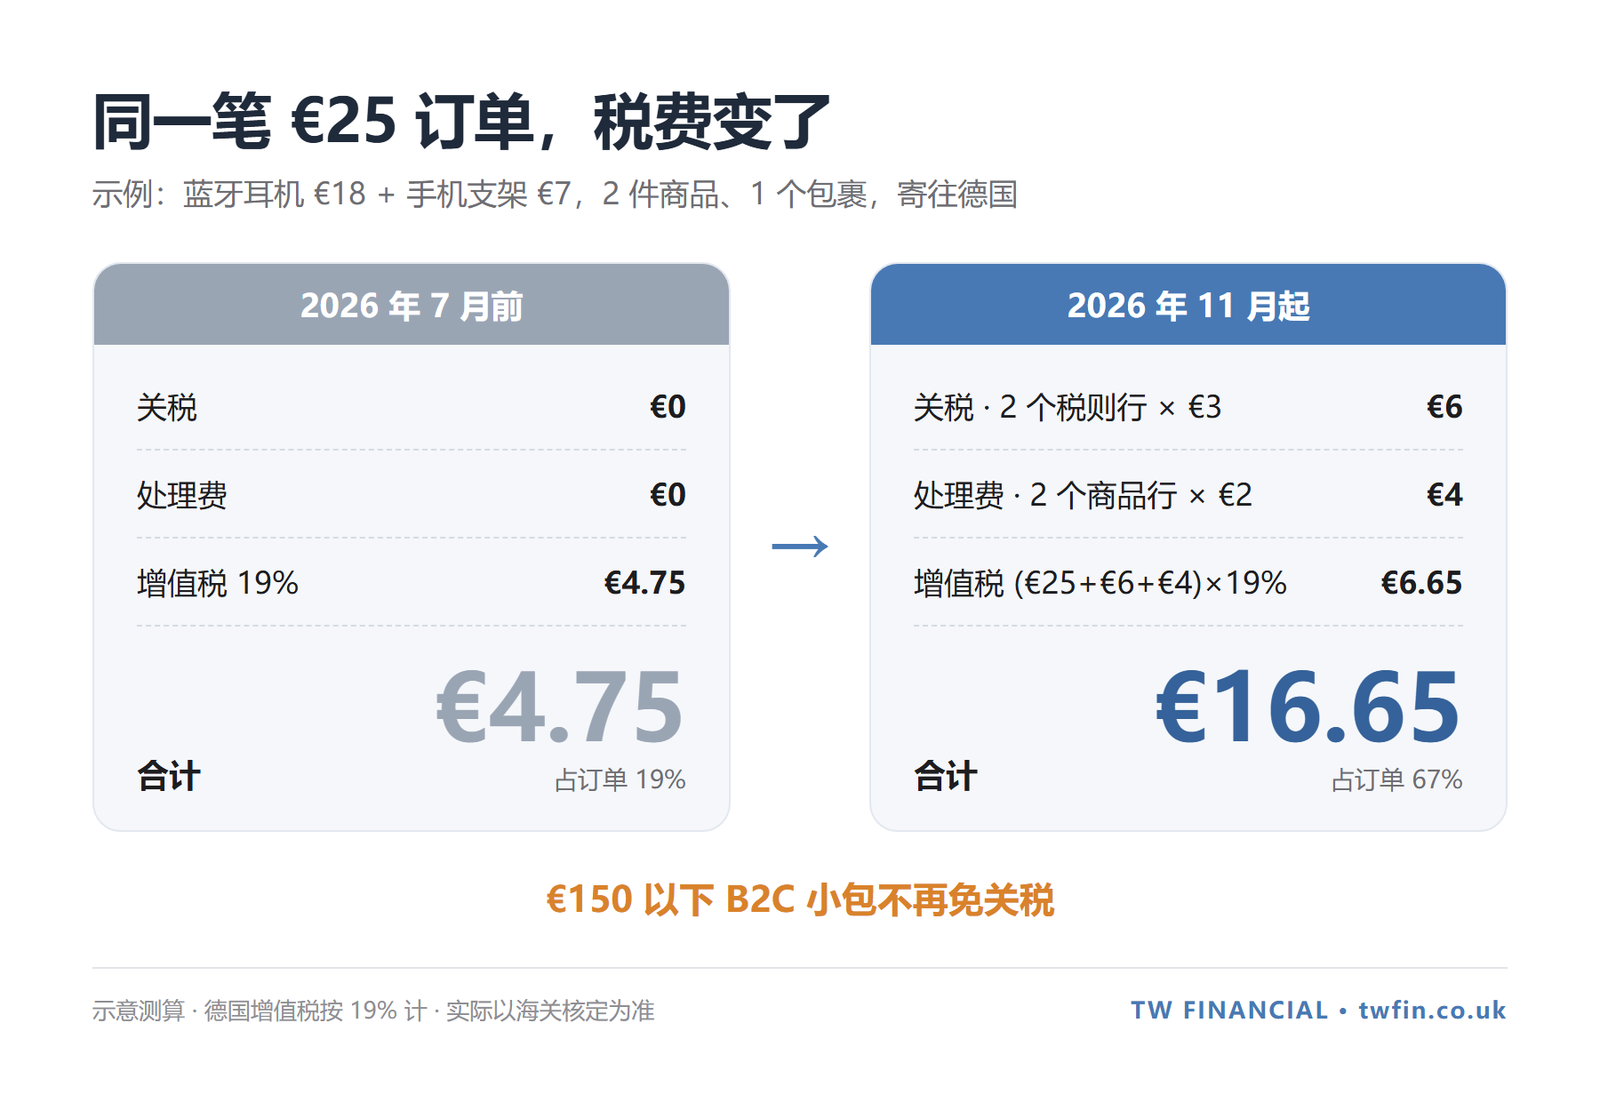
把开头那笔订单逐项拆开计算(德国增值税 19%):
| 项目 | 2026 年 7 月前 | 2026 年 11 月起 |
|---|---|---|
| 关税 | €0 | 2 个税则行 × €3 = €6 |
| 处理费 | €0 | 2 个商品行 × €2 = €4 |
| 进口增值税 | €25 × 19% = €4.75 | (€25 + €6 + €4) × 19% = €6.65 |
| 合计 | €4.75 | €16.65 |
两个最容易被忽略的细节:
- €150 是按整个包裹判断的(同一发件人、同一收件人、同时寄出),而不是按单件商品。
- €3 和 €2 都按“税则行”计算。一个包裹里有几种不同编码的商品,就要缴几份。
二、拆单:只会持平,不会更省
过去为了守住 €150 免税线,不少卖家习惯把大订单拆成几个小包裹分开寄。新规下,这个做法需要立即停止。
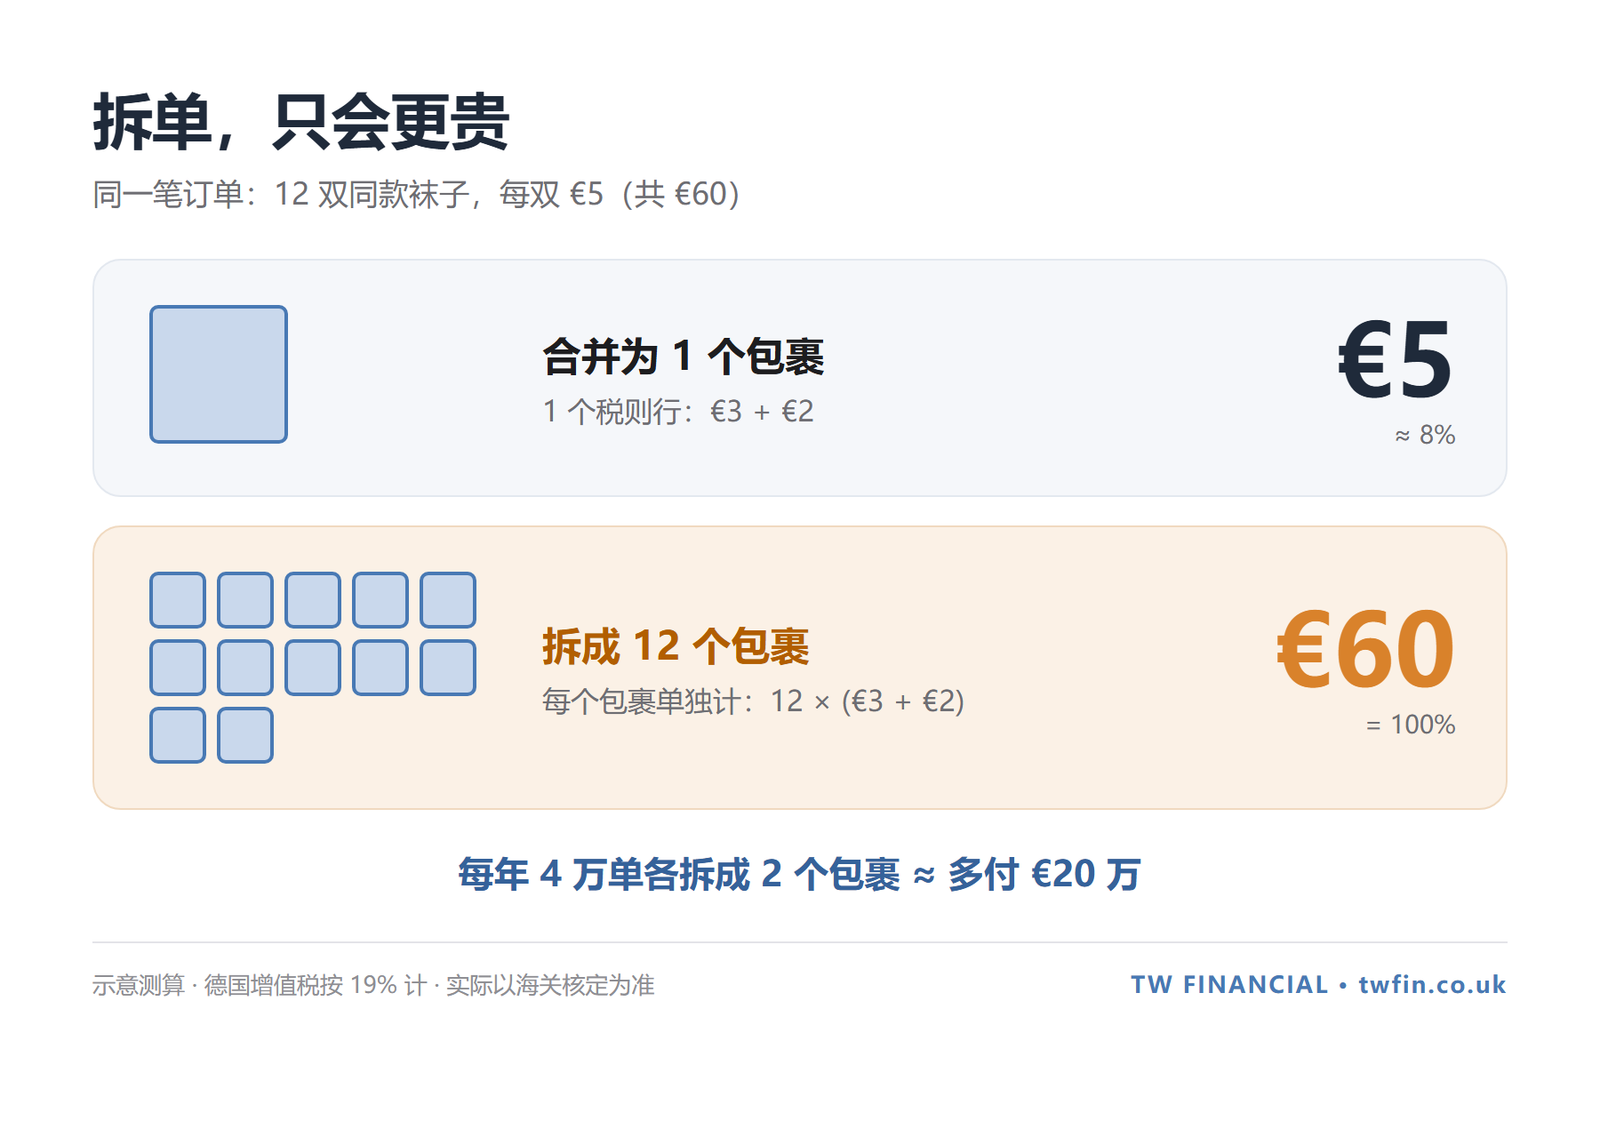
举例:一笔订单购买 12 双同款袜子,每双 €5,共 €60。
- 合并为 1 个包裹:同一税则行只计一次,€3 + €2 = €5,约占订单的 8%;
- 拆成 12 个包裹:每个包裹各自计费,12 × (€3 + €2) = €60,与货值相当。
同样的货、同样的买家,费用相差 12 倍。按规模算,如果每年有 4 万笔订单各被拆成 2 个包裹,仅关税和处理费就要多付约 €20 万。
如果一个包裹里装的是 12 款编码各不相同的商品,拆与不拆都是 €60,因为每个税则行本来就要单独计算。所以结论很明确:拆单从来不会更便宜,只会持平或更贵,同款商品务必合并发货。
还有一种思路是把一笔 €300 的订单拆成两个 €150 的包裹,想按 €3 固定关税而不是正常税率缴税。这属于人为拆分,海关有权合并认定为同一票货物,这也正是新规重点打击的行为,我们不建议这样操作。
三、单价越低,冲击越大
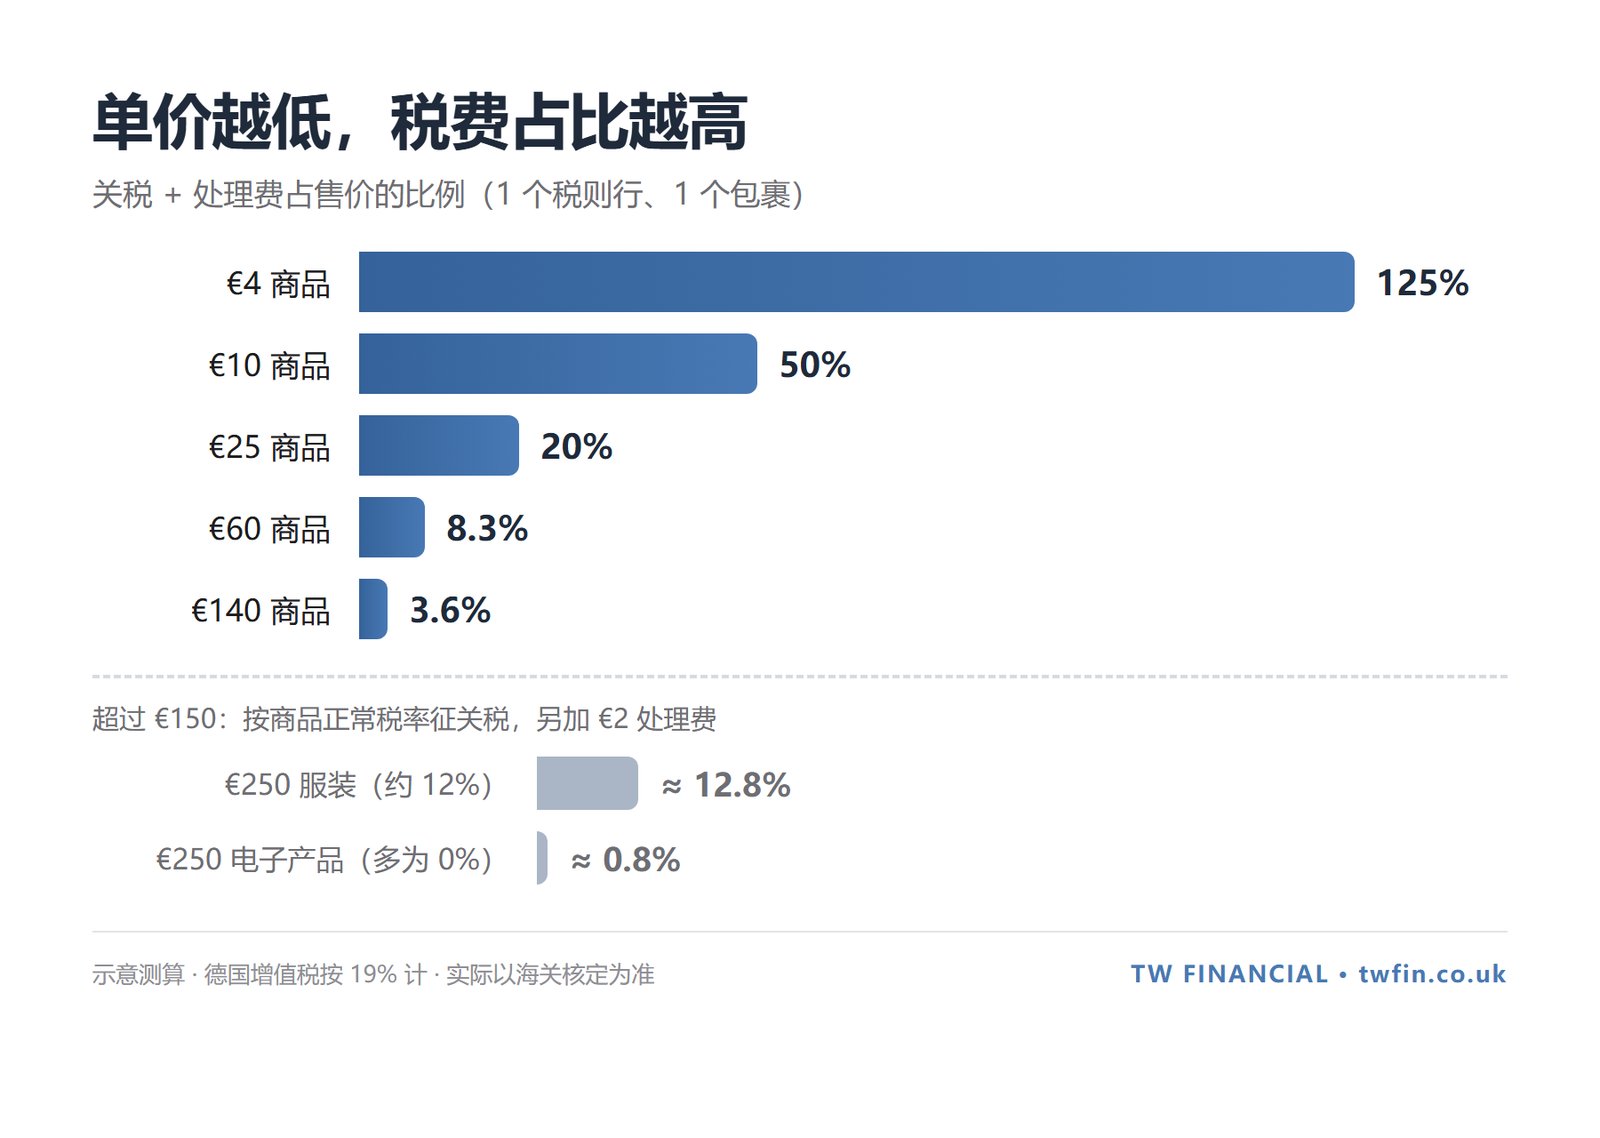
€3 + €2 是固定金额,与售价无关,因此商品越便宜,税费占售价的比例越高:
| 商品售价(1 个税则行、1 个包裹) | 关税 + 处理费 | 占售价 |
|---|---|---|
| €4 | €5 | 125% |
| €10 | €5 | 50% |
| €25 | €5 | 20% |
| €60 | €5 | 约 8.3% |
| €140 | €5 | 约 3.6% |
一件 €4 的小商品,光关税和处理费就超过了商品本身。放到年度规模:每年 30 万单 €6 的单件小包,关税和处理费合计约 €150 万,而销售额只有 €180 万。
那么是不是卖得越贵越安全?也不尽然。超过 €150 的包裹按商品正常税率征收关税:一件 €250 的服装按约 12% 的关税计算,加上 €2 处理费约 €32,占售价约 12.8%;一件 €250 的电子产品关税多为 0%,只需缴 €2 处理费。
可见影响大小,一看单价,二看品类。低价服装、家居小件、美妆个护和手机配件,是受冲击最直接的品类。
四、小包直邮,还是大货进口?
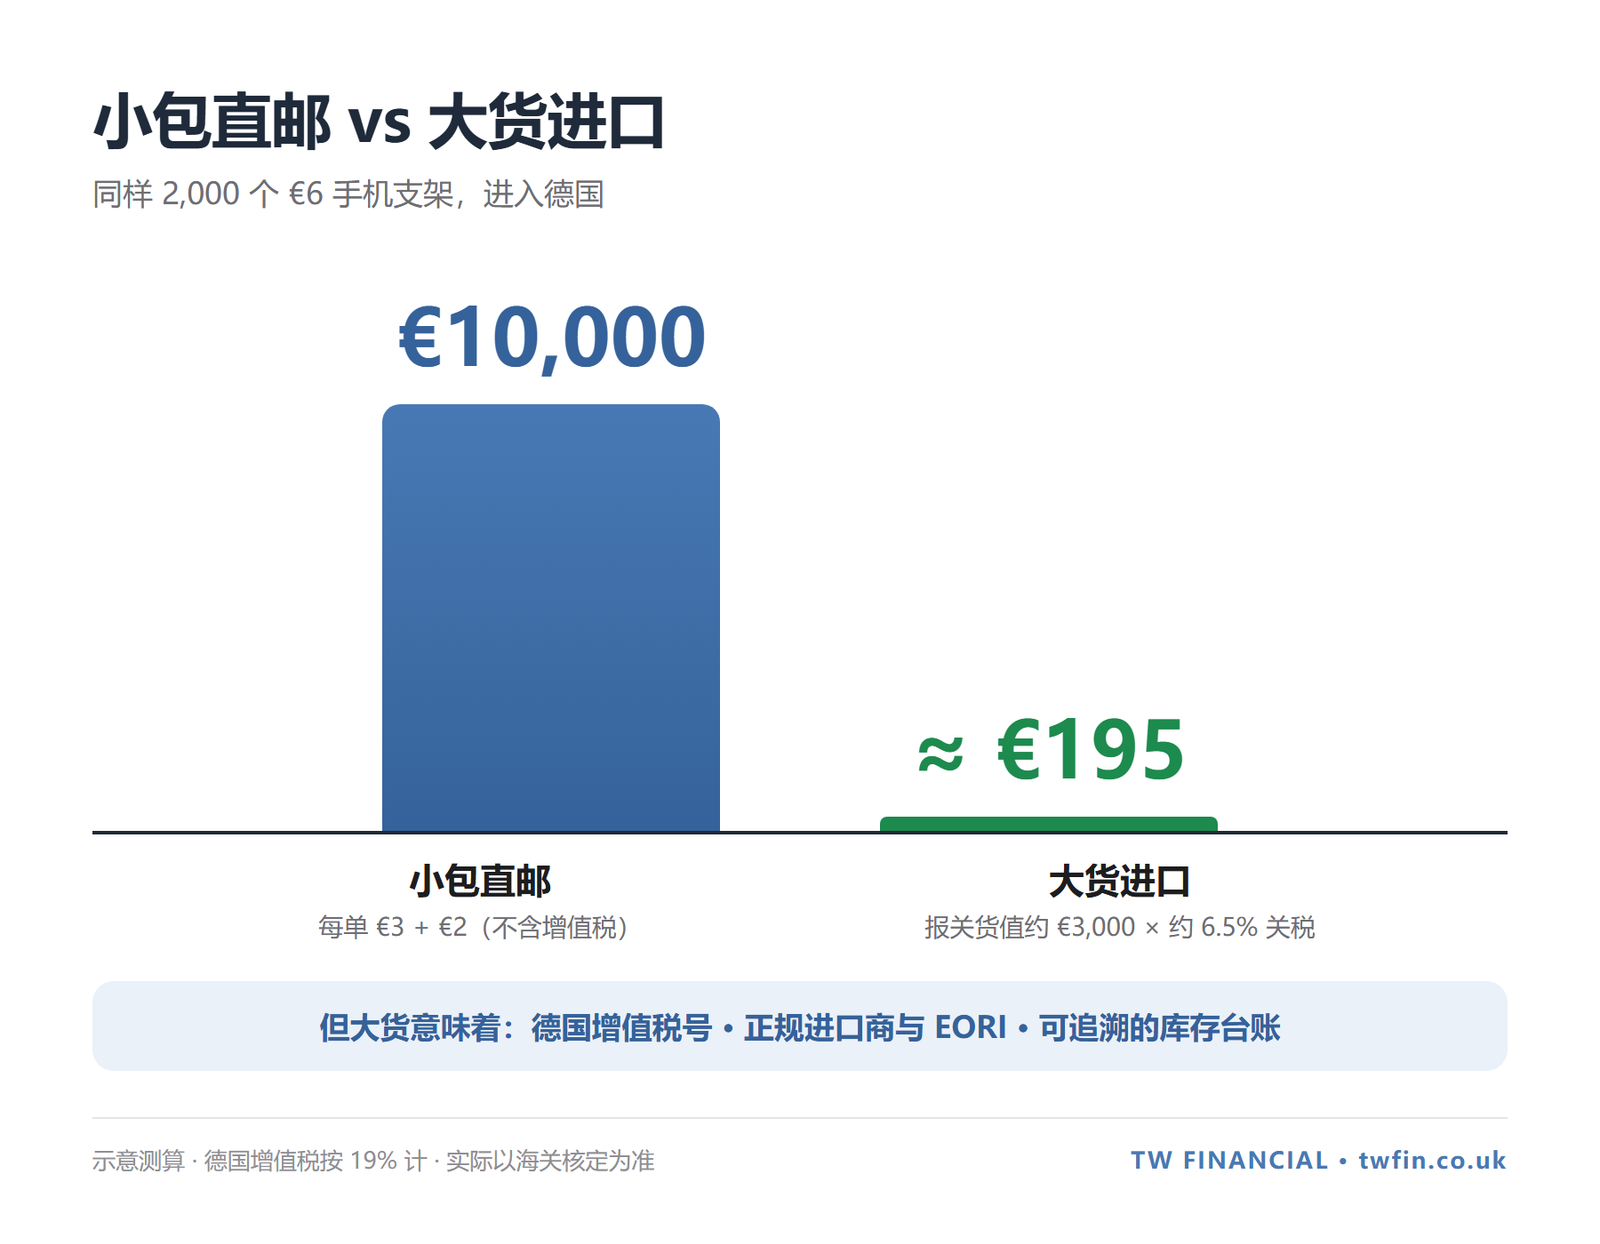
同样 2,000 个 €6 的手机支架进入德国市场:
- 小包直邮:每单 €3 + €2,合计约 €10,000(尚未计入增值税);
- 大货进口:按出厂价加运费,报关货值约 €3,000,按约 6.5% 的关税计算,仅约 €195。
两者相差约 50 倍。但大货进口并不是“换个渠道”那么简单,货物一旦进入德国仓库,就意味着:
- 需要在德国注册增值税税号,并按期申报;
- 需要有正规的进口商主体和 EORI 号码,不能再依赖“包税专线”代为清关;
- 库存存放在哪里、何时调拨、成本多少,都要有账可查。
小包转大货、转海外仓之前,应先把账算清楚,再把合规路径铺好。
五、2028 年前后,还有两项变化需要提前准备
1. 欧盟海关数据中心上线(预计 2028 年左右,日期待定)
€3 固定关税只是过渡措施。数据中心上线后,小包将按商品的正常税率征收关税,€2 处理费预计继续保留。届时 HS 编码归类是否准确、申报货值是否正确,将直接决定缴多少关税。现在就把商品数据整理好,是一项不会白做的工作。
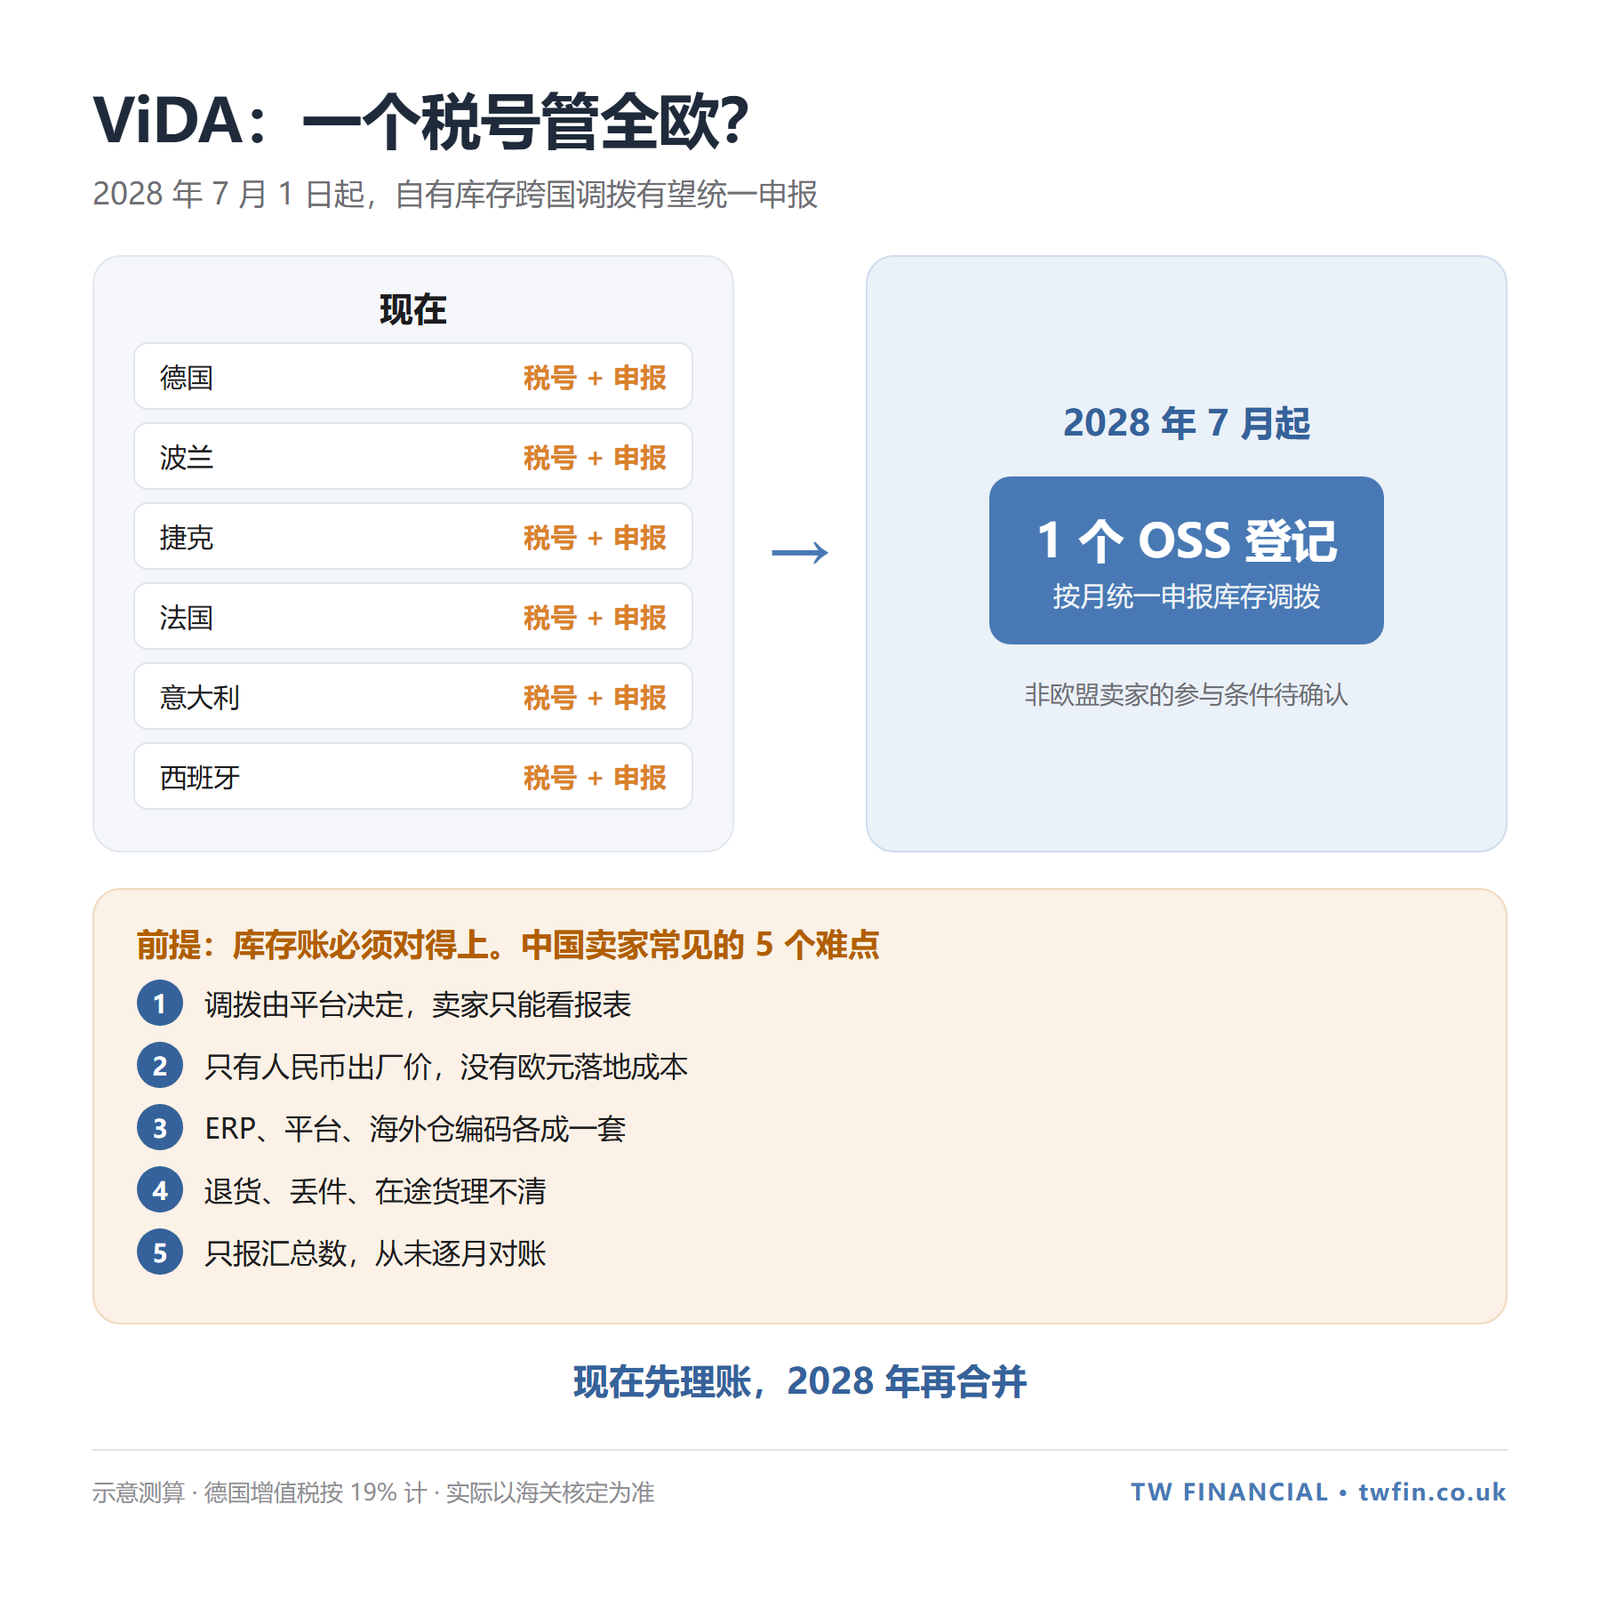
2. ViDA 改革:“一个税号管全欧”有望实现(2028 年 7 月 1 日起)
目前使用亚马逊泛欧计划(Pan-EU)的卖家,库存会被平台在德国、波兰、捷克等多国仓库之间调拨,每个存货国都需要注册税号并分别申报,成本高、易出错。
ViDA(数字时代增值税)改革实施后,自有库存在欧盟成员国之间的调拨,可通过一个 OSS 登记按月统一申报,有望把多个税号合并为一个。非欧盟卖家能否参与、需满足哪些条件,细则仍待确认。
但前提是库存账必须对得上,而这恰恰是很多中国卖家的薄弱环节:
- 调拨不由自己决定:货物何时从波兰调到德国由平台安排,卖家只能事后从报表中查看;
- 缺少欧元“落地成本”:申报调拨需要使用含运费、关税的成本价并折算为欧元,而很多卖家只有 ERP 里的人民币出厂价;
- 编码不统一:国内 ERP 的 SKU、平台编码、海外仓编码各成一套,同一件货在三个系统里有三个“身份”;
- 退货、丢件和在途货物难以理清;
- 只报汇总数:选择低价代账、只申报汇总金额,从未逐月核对平台的库存报表。
这些问题今天就已经存在,只是分散在多个税号里不易被发现。等到 2028 年准备合并税号、注销多余税号时,过往的账目都可能被重新审视。因此我们建议:现在先理账,2028 年再合并。
B2B 卖家请注意:把库存放在欧洲大客户(如零售商)仓库、由客户按需提货的卖家,原先适用的“寄售提货(Call-off Stock)”简化政策将在 2028–2029 年间退出,改走 ViDA 的新路径。结果基本不变,仍可免于在当地注册,但需要按月申报;现有安排须在 2029 年 6 月 30 日前清理完毕。
六、关键时间线
七、卖家现在就可以做的 5 件事
- 排查拆单:统计有多少订单被拆成了多个包裹,同款商品一律合并发货;
- 补齐商品数据:核对商品条码和 HS 编码是否完整准确,从销量前 20 的 SKU 开始;
- 重算定价:采用 DDP(完税交货)含税定价的,把 €3 + €2 及其增值税计入售价,避免利润被悄悄侵蚀;
- 测算大货方案:单价 €20 以下、走量大的商品,评估改走大货进口或海外仓是否更划算;
- 逐月核对库存:使用泛欧配送的卖家,开始按月核对平台库存报表,为 2028 年合并税号做准备。
写在最后
这一轮欧盟改革的核心可以概括为一句话:跨境小包的“免税时代”已经结束,接下来比拼的是商品数据和账务质量。英国方面,£135 以下进口包裹的关税豁免取消、平台代扣代缴增值税、税务代表等议题同样值得关注,详见英国篇。
TW Financial 可以为您提供:德国及欧盟各国增值税注册与申报、英国及欧盟 EORI 申请、OSS / IOSS 申报、泛欧库存账务梳理与逐月对账,以及小包转大货、海外仓的税务测算与合规方案。如果想知道新规对您的业务具体有多大影响、哪些成本可以省回来,欢迎联系我们,预约一次跨境税务体检。
免责声明:本文仅供一般参考,不构成税务或法律意见。文中金额均为示意测算,实际税费以各国海关和税务机关的核定为准。信息截至 2026 年 11 月。