英国跨境新规全解读:£135 以下小包将征关税,平台还要替英国公司代收增值税
在上一篇欧盟篇中我们测算过:€150 以下的小包,每个税则行要缴 €3 关税,每个商品行再加 €2 处理费,一个寄往德国的 €25 包裹,税费从 €4.75 涨到 €16.65。
这一篇轮到英国。英国的改革起步稍晚,但影响同样深远,而且有一个鲜明的特点:是否设有英国公司,受到的影响完全不同。
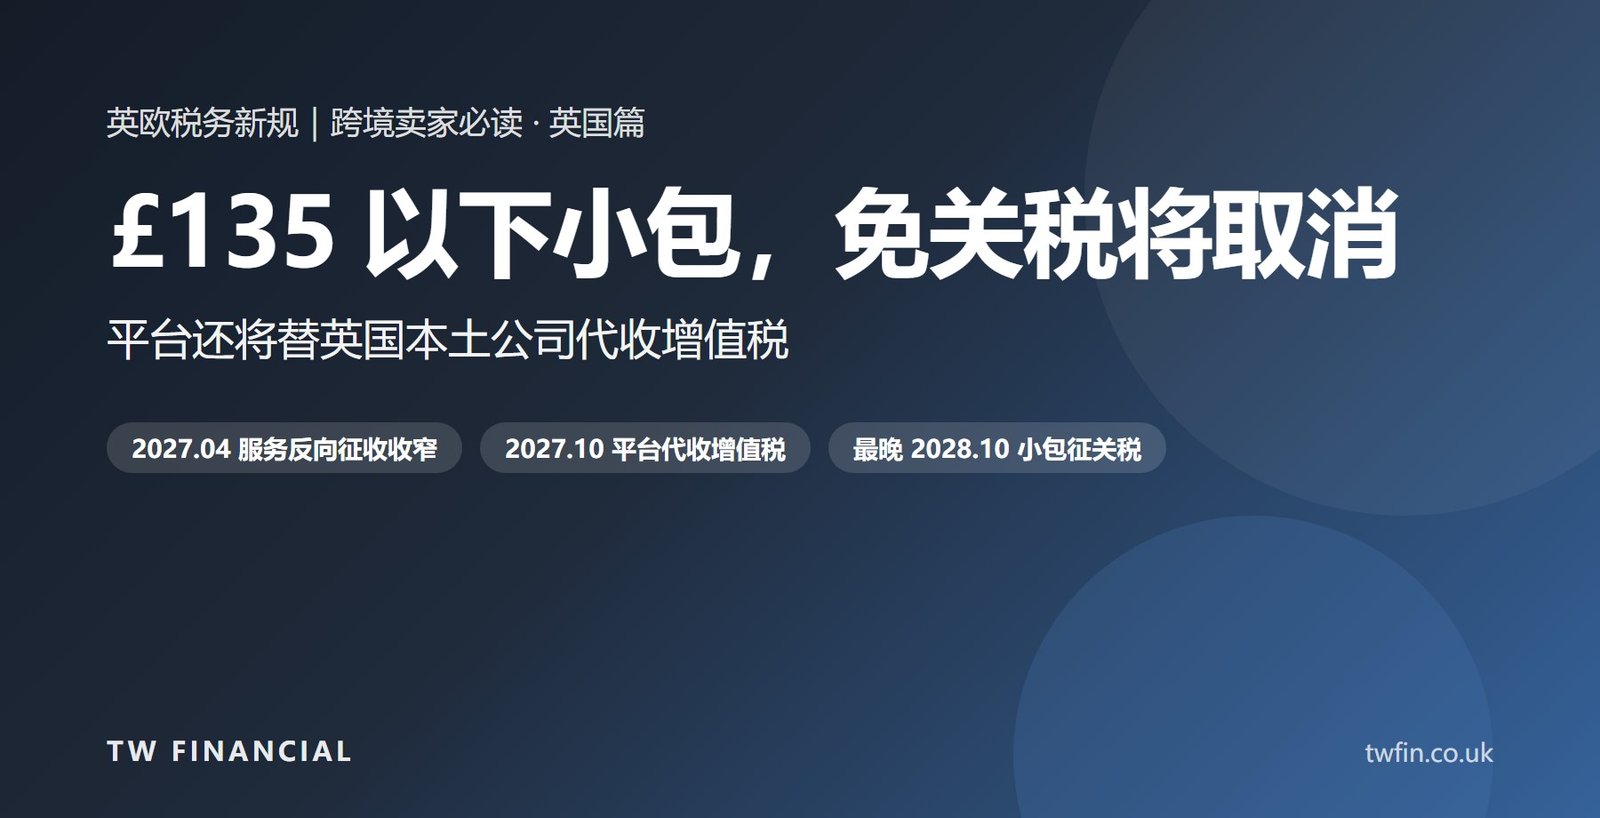
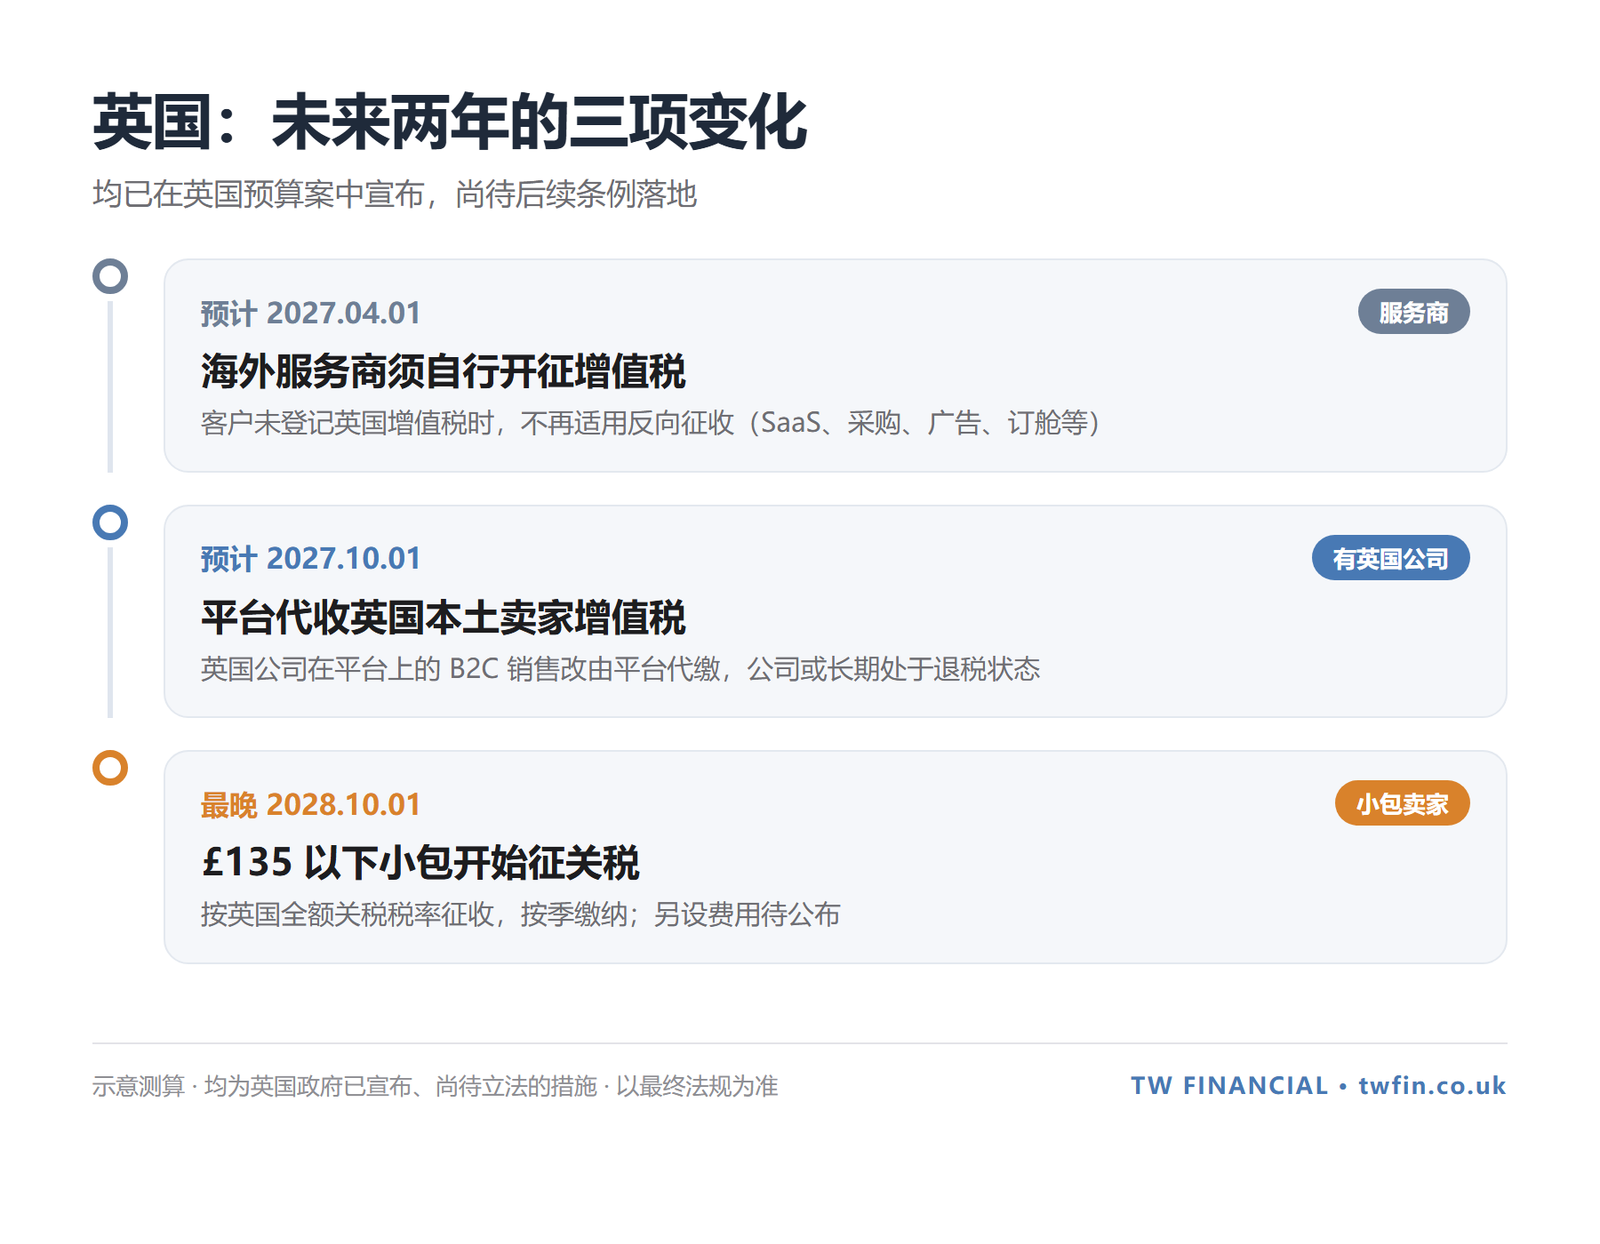
- 已设立英国公司的卖家:预计从 2027 年 10 月起,平台上的销售改由平台代收增值税,公司可能从“每期缴税”变成“长期退税”;
- 小包直邮的卖家:预计最晚从 2028 年 10 月 1 日起,£135 以下的包裹也要缴纳关税。
以上措施均已由英国政府宣布(平台代收增值税和服务反向征收的调整在 2026 年 10 月 28 日的预算案中确认),但尚未完成立法,很多细节还有待后续条例明确,因此下文统一使用“预计”。
一、£135 小包免关税,预计 2028 年结束
现行规则
目前,从中国寄给英国消费者的包裹,只要每票货的商品价值不超过 £135,就免征关税。增值税也不在边境征收,而是在销售环节由卖家或平台收取,这是 2021 年 1 月起实施的规则。超过 £135 的包裹则按一般进口处理,在口岸缴纳关税和进口增值税。
与欧盟的 €150 一样,这里的 £135 也按每票货计算(同一发件人、同一时间寄给同一收件人),只算商品本身的价值,不含运费和保险。
改革之后
- £135 以下的包裹也要缴关税,并且按英国全额关税税率征收,没有简化税率。卖家需要像大货进口一样,为每件商品确定准确的 HS 编码和税率;
- 由卖家或促成销售的平台向英国税务海关总署(HMRC)登记,按季缴纳关税,可与增值税申报周期对齐;
- 英国政府已确认将另外对低价值进口商品收取一笔费用,金额和征收方式尚未公布;
- 增值税的征收方式保持不变。
英国政府在 2026 年 7 月发布的政策文件中,把实施时间从原定的 2029 年 3 月提前了 6 个月,定为最晚 2028 年 10 月 1 日。
关税由谁来缴?
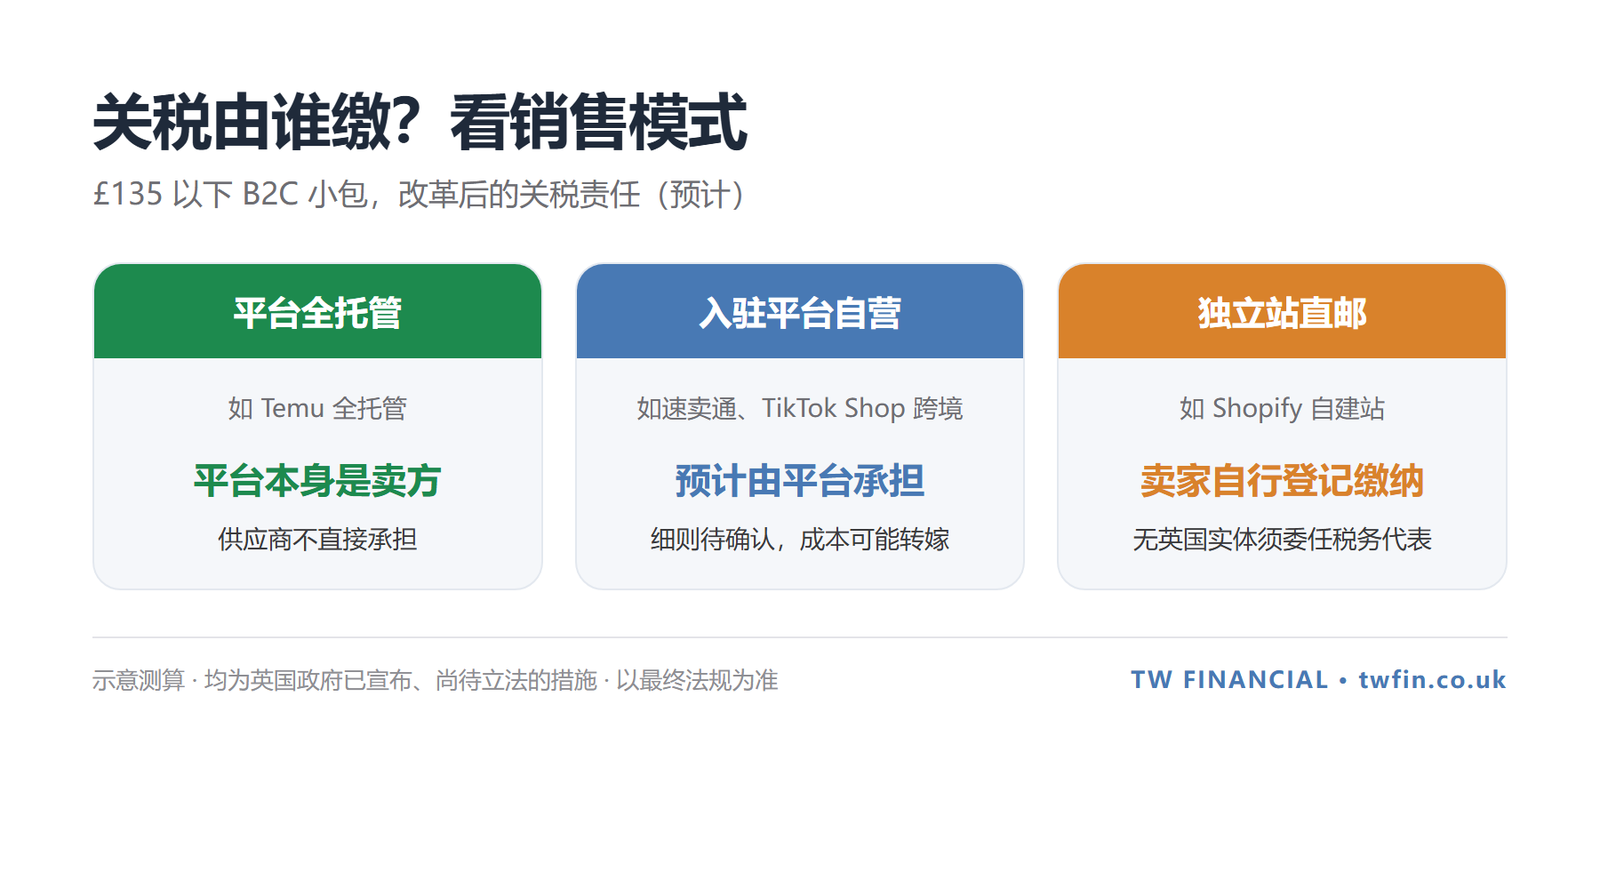
| 销售模式 | 典型例子 | 关税责任(预计) |
|---|---|---|
| 平台全托管 | 如 Temu 全托管模式 | 平台本身是卖方,供应商不直接承担 |
| 入驻平台自营 | 如速卖通、TikTok Shop 跨境店 | 预计由平台承担(待细则确认) |
| 独立站直邮 | 如使用 Shopify 搭建的品牌站 | 卖家自行登记缴纳 |
由此可见,受冲击最直接的是独立站直邮卖家。平台卖家也不能掉以轻心:平台既然要对关税负责,必然会要求卖家提供准确的商品编码和货值,并可能通过佣金或服务费把成本转嫁给卖家。
什么是英国税务代表(Fiscal Representative)?
没有英国实体、又需要自行承担关税的海外卖家或平台,须委任一家英国本地的税务代表,代为向 HMRC 登记和申报关税,并与卖家共同承担税款责任。正因为要承担连带责任,税务代表通常会做尽职调查、要求数据准确,并可能要求提供担保或押金。
需要注意的是,税务代表只负责关税。增值税仍由卖家用自己的英国增值税号申报,没有委任代表的要求。
测算:英国看的是“品类”
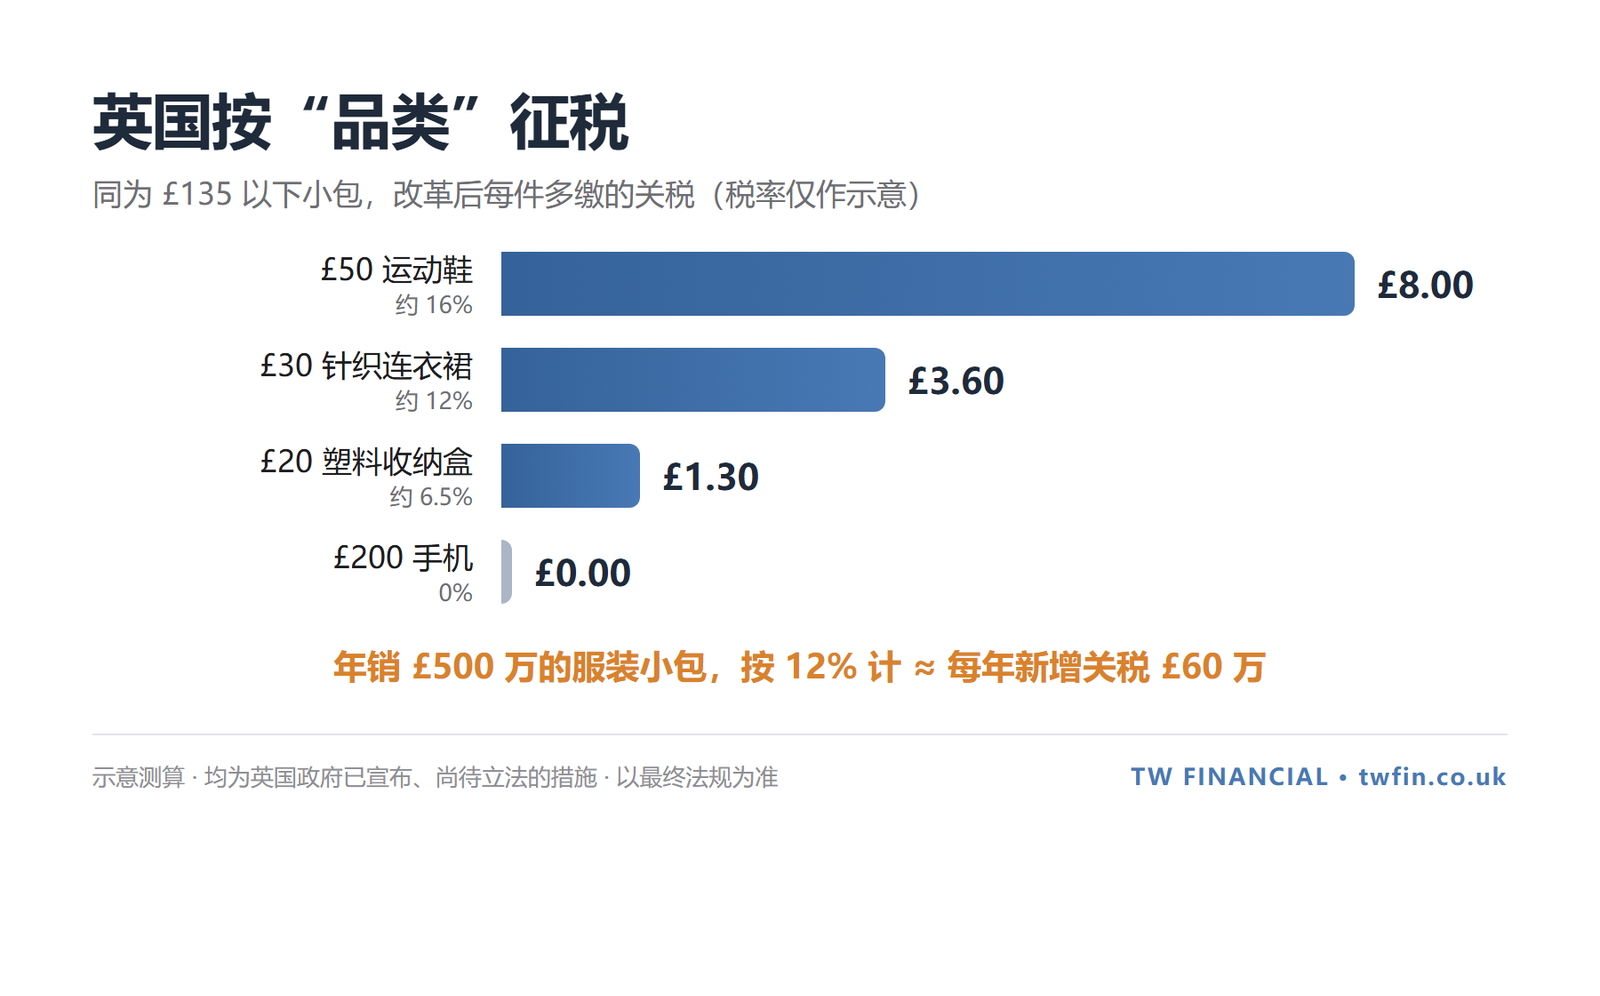
英国按货值的比例征收关税,因此关键在于商品的税率:
- 一双 £50 的运动鞋,关税约 16%,每双多缴 £8.00;
- 一条 £30 的针织连衣裙,关税约 12%,多缴 £3.60;
- 一部 £200 的手机,关税为 0%,基本不受影响;
- 年销售 £500 万的服装小包,按 12% 计算,每年新增关税约 £60 万。
与欧盟不同,英国按比例征税,拆单既不会更省,也不会更贵。改革后,£135 这条线主要决定增值税在哪个环节征收,而不再决定是否缴纳关税。影响大小,主要取决于品类和税率。
二、平台代收英国本土卖家增值税,预计 2027 年 10 月起
这一项针对的是已在英国设立公司的卖家。
适用范围
- 在英国设立的公司,货物存放在英国境内(如亚马逊 FBA 仓或自营仓),通过平台向个人消费者(B2C)销售;
- 已登记增值税的公司全部适用;未登记的,在单个平台上年销售额超过 £9 万的也适用;
- 独立站、线下门店和 B2B 销售不受影响,仍由公司自行收取增值税。
一句话理解:2027 年起,英国子公司在平台上的增值税处理,大概率会变得和现在没有英国公司的海外卖家一样,即销项税由平台代缴,公司申报零税率销售,并申请退回进项税。(具体机制有待后续条例确认。)
为什么会变成“长期退税”
现在,英国子公司向消费者收取 20% 的增值税,扣除进项税后按差额缴纳,通常处于净缴税状态。
改革后,平台上的销售不再产生销项税,但进项税照常发生:进口增值税、平台佣金和 FBA 费用、广告费、仓储物流费、专业服务费等等。每一期都是进项大于销项,就意味着每一期都要向 HMRC 申请退税。这是结构性的变化,而不是一次性的。多渠道销售的公司则会出现“部分退税”。
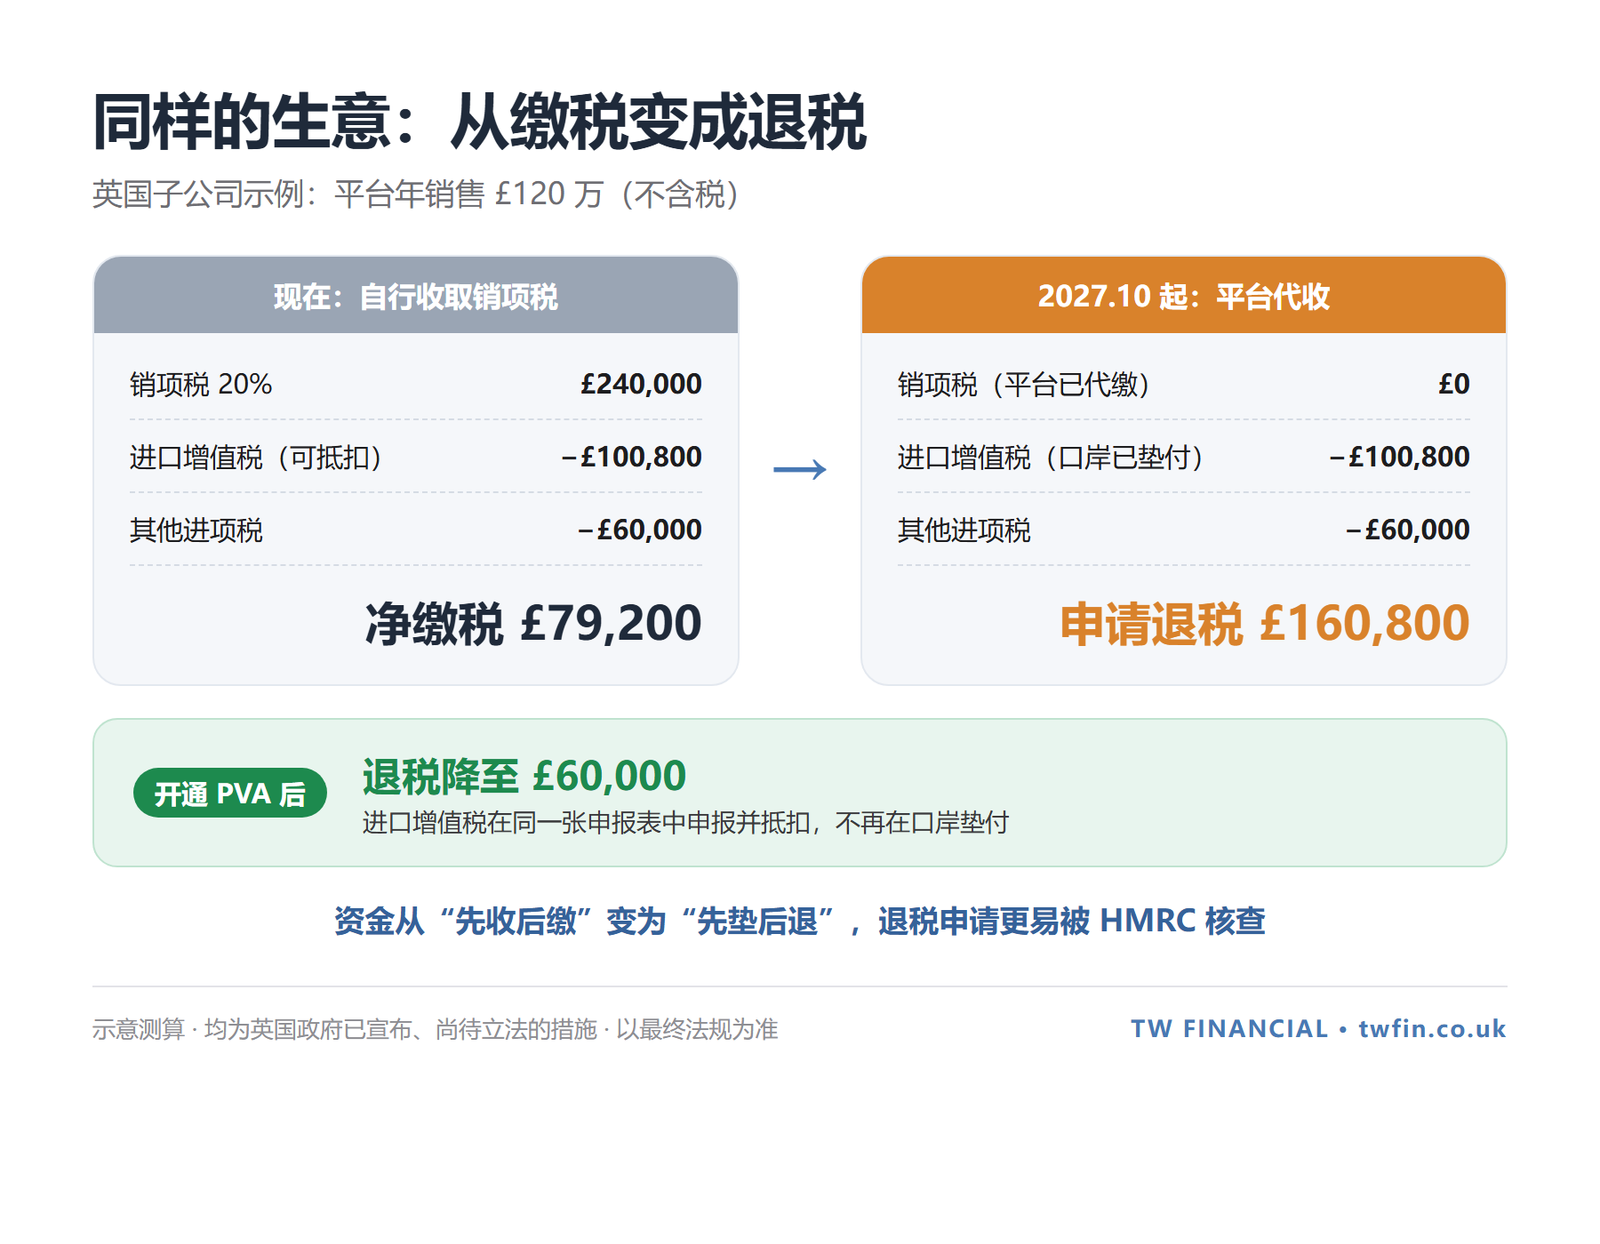
举个例子(示意):一家英国子公司平台年销售额 £120 万(不含税);进口货物报关货值 £48 万,加上关税后约 £50.4 万,对应进口增值税 £10.08 万;平台费用、广告、物流等其他成本 £30 万,对应进项税 £6 万。
| 项目 | 现在 | 2027 年 10 月起 |
|---|---|---|
| 销项税(20%) | £240,000 | £0(由平台代缴) |
| 进口增值税 | −£100,800 | −£100,800(已在口岸垫付) |
| 其他进项税 | −£60,000 | −£60,000 |
| 结果 | 净缴税 £79,200 | 申请退税 £160,800 |
同样的生意,从每年缴税约 £7.9 万变成要申请退税约 £16.1 万,其中 £10.08 万还是在口岸先行垫付的进口增值税。原来“先收税、后缴税”带来的资金沉淀没有了,变成了先垫钱、再等退税;而且退税申请比缴税申报更容易被 HMRC 审查,甚至暂扣。HMRC 在政策文件中也承认,部分企业会因此进入退税状态。
提醒一:用好 PVA,不要再在口岸垫钱
递延进口增值税(PVA,Postponed VAT Accounting)允许进口增值税不在口岸缴纳,而是在同一张增值税申报表中同时申报和抵扣,一进一出,不占用现金。上面的例子中,开通 PVA 后退税额从约 £16.1 万降到 £6 万。
但 PVA 只能解决进口环节的垫款问题,平台费用、广告等其他进项带来的退税依然存在,可以考虑改为按月申报,加快资金回笼。
提醒二:凭证齐全,才退得回税
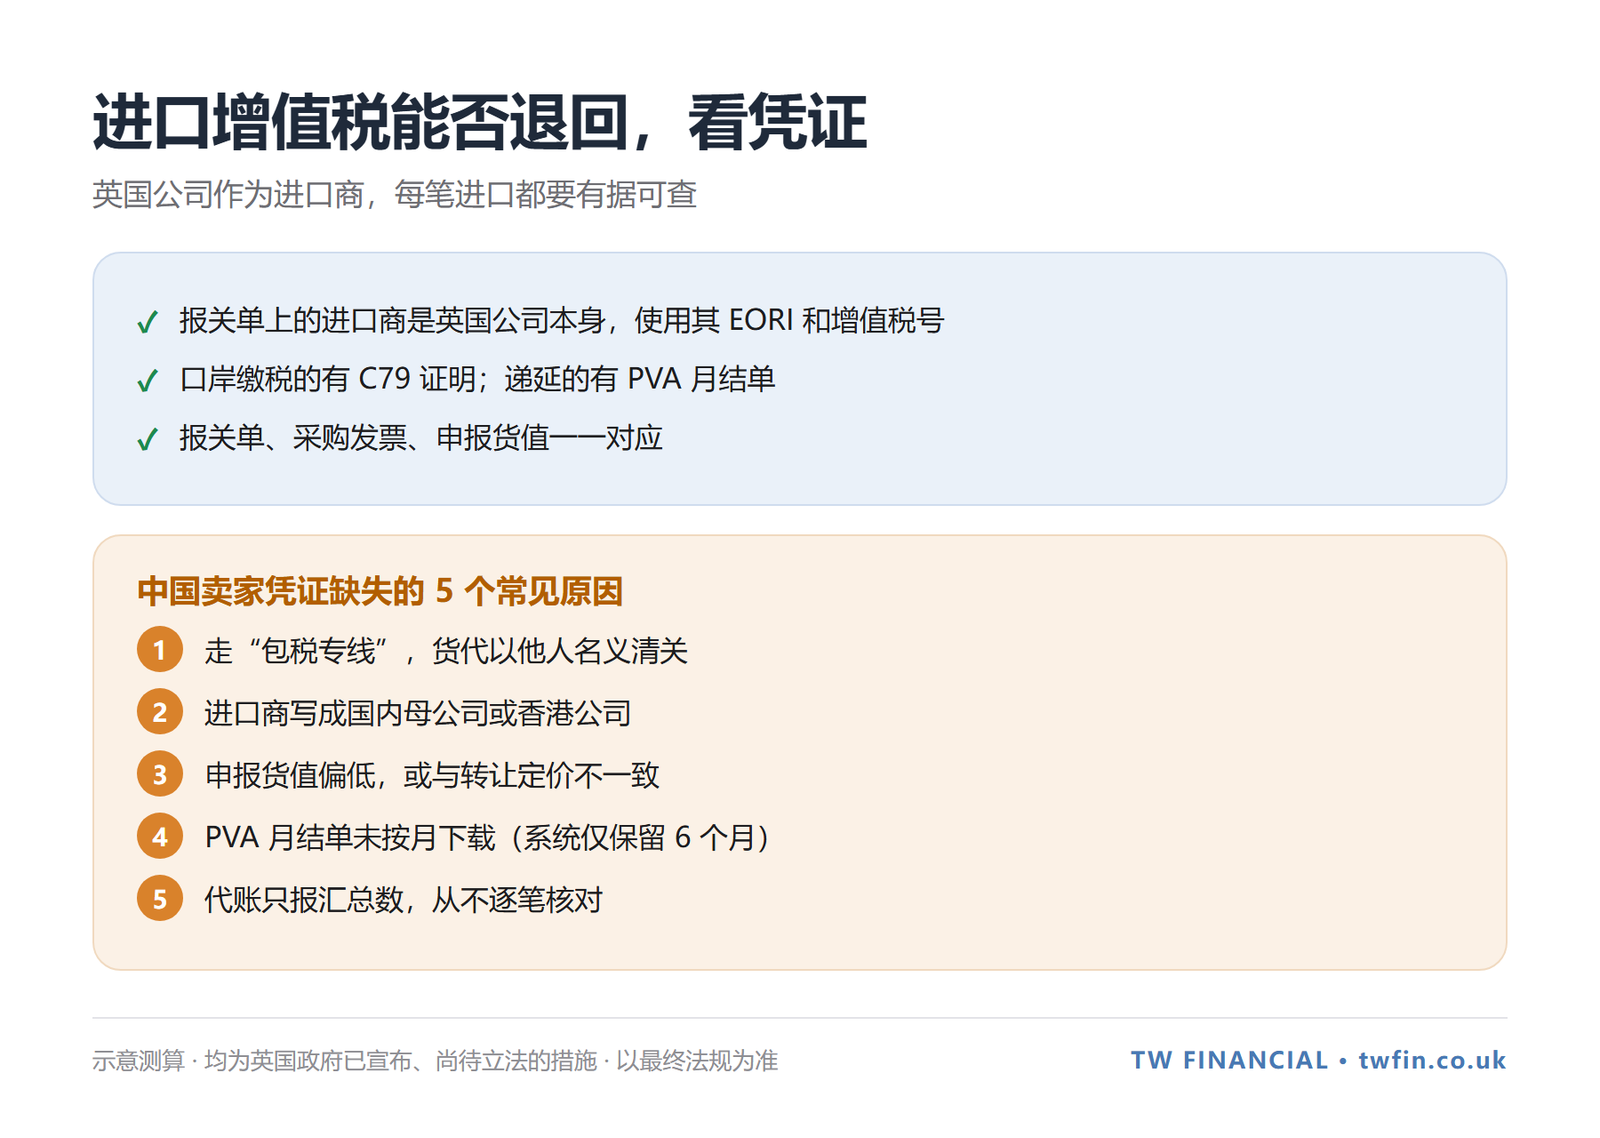
- 进口商必须是英国公司本身,使用其自己的 EORI 号和增值税号报关;
- 每笔进口都要有 C79 进口增值税证明(口岸缴税的)或 PVA 月结单(递延的),并能与报关单、采购发票和申报货值一一对应。
退税金额越大,HMRC 越可能要求逐笔核对。凭证缺了哪一块,那部分进项税就可能退不回来。
中国卖家常见的凭证缺失原因包括:
- 使用“包税专线”:货代以自己或第三方的名义清关,卖家根本不是进口商,拿不到进口凭证;
- 进口商主体写错:报关单上的进口商是国内母公司或香港公司,而不是英国子公司;
- 货值对不上:申报货值偏低,或与集团内部的转让定价不一致;
- PVA 月结单没有保存:月结单在 HMRC 系统中只能查询 6 个月,过期需要另行申请,很多卖家从未下载过;
- 代账只报汇总数:从不逐笔核对报关资料和凭证。
没有英国公司的海外卖家现在本来就处于这种模式,也常因为上述原因退不回进口增值税;申请了豁免登记的,则完全没有退税资格。2027 年后,英国子公司会遇到同样的问题,而且金额更大。
三、英国 vs 欧盟:小包规则对照
两篇讲完,我们把英国和欧盟的小包规则放在一起比较。以下仅比较从中国直接寄给消费者的 B2C 小包,门槛按每票货的商品价值计算,不含运费和保险。
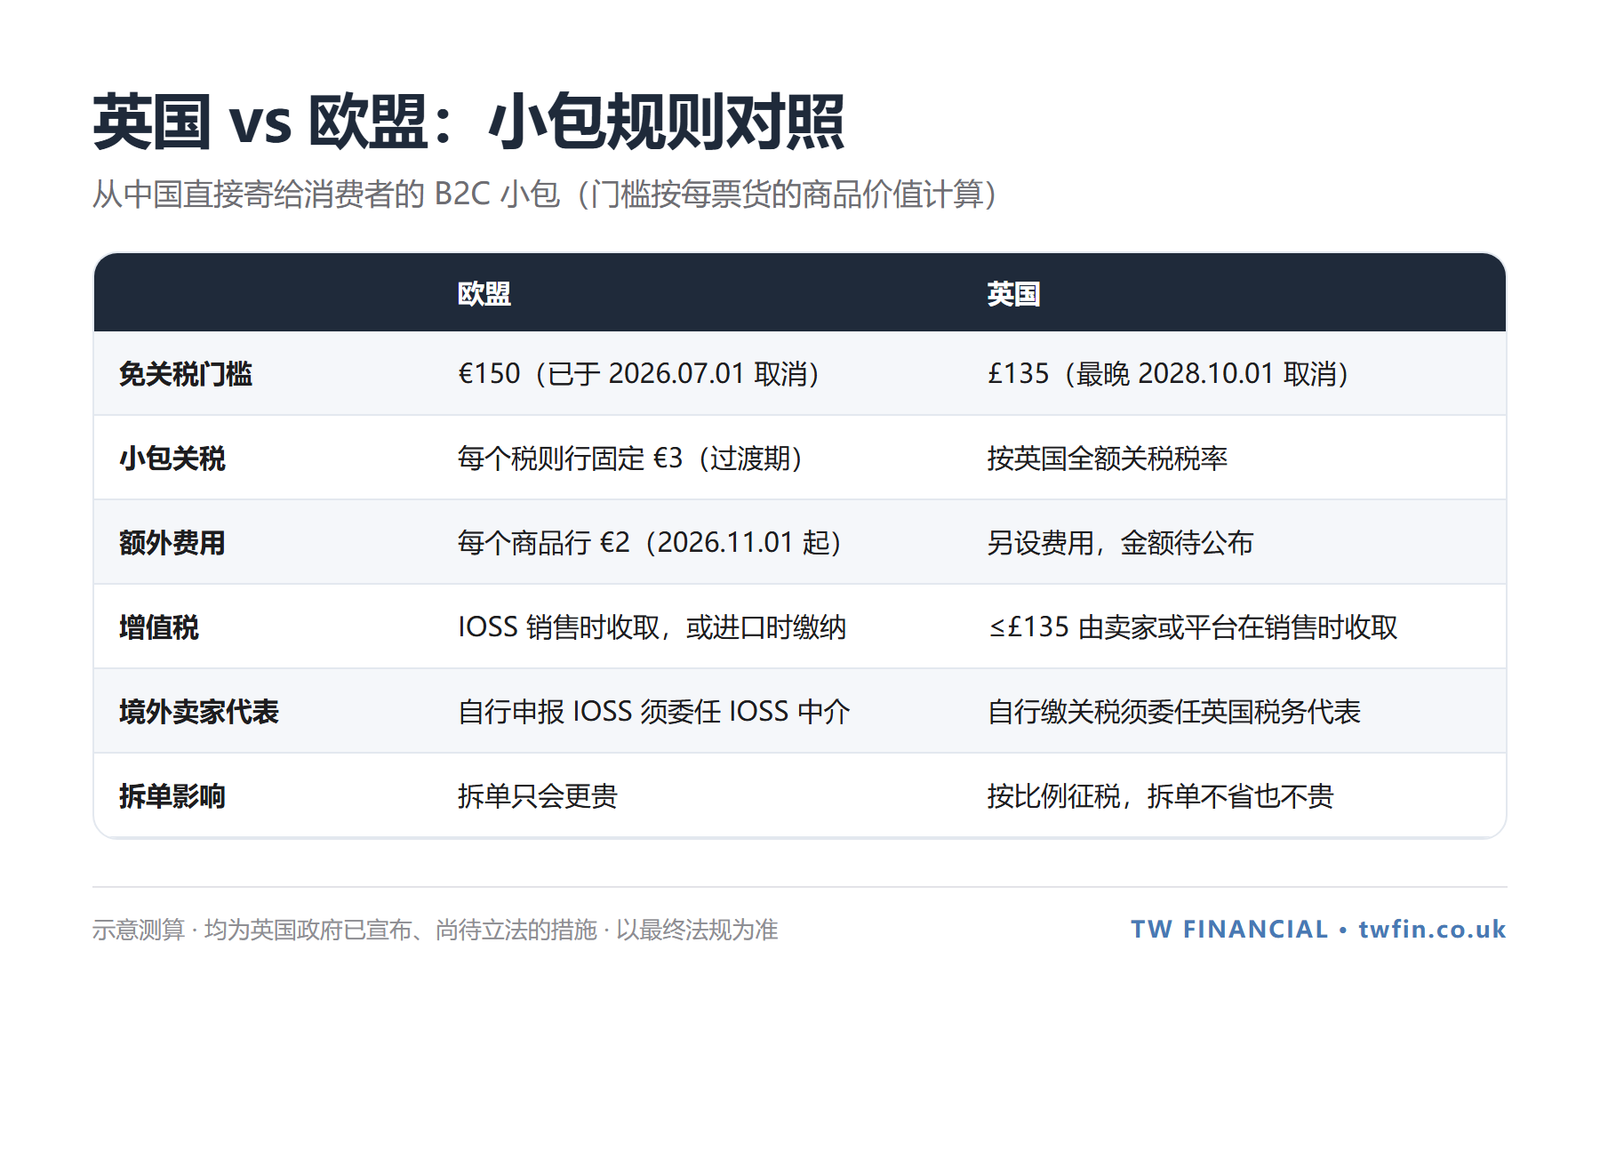
IOSS 中介是指中国卖家自行申报欧盟 IOSS(进口一站式增值税申报)时须委任的欧盟境内机构,代为申报并承担连带责任;通过平台销售的,由平台负责 IOSS,卖家无需委任。
同一笔订单,两边各多缴多少
为便于比较,下表按相同的标价示意(欧元、英镑不换算),只计算关税和费用,不含增值税;英国服装按约 12% 计算:
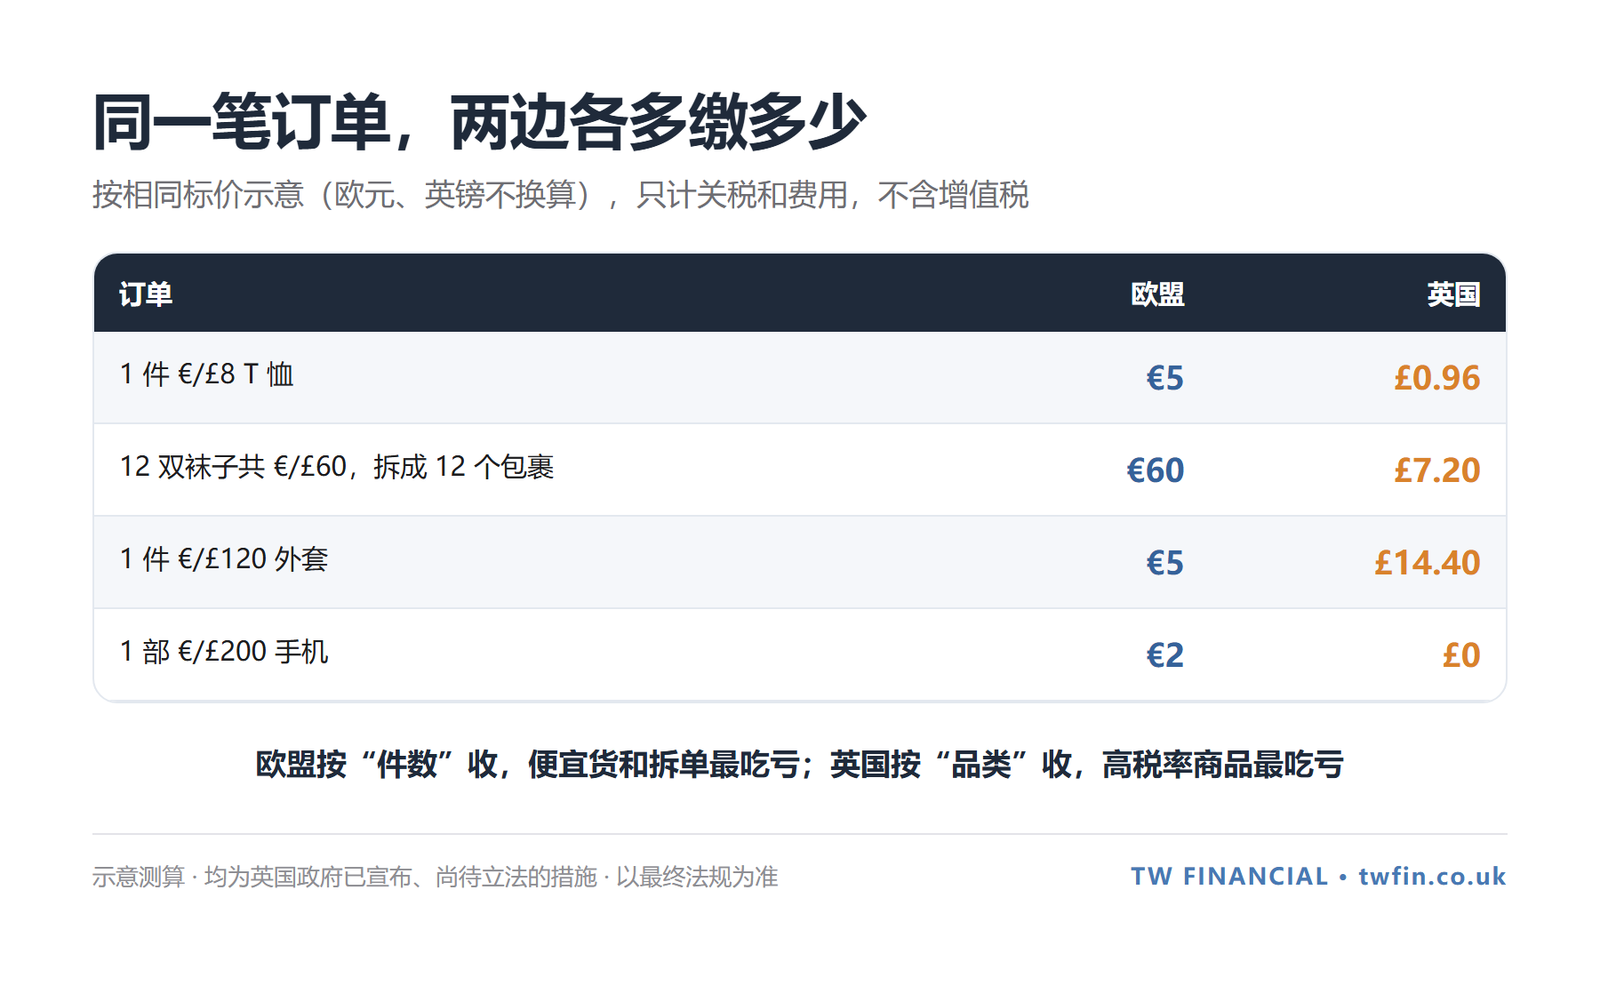
可以这样概括:欧盟收的是“件数”,每行固定 €3 + €2,便宜货和拆单最吃亏;英国收的是“品类”,按税率比例征收,高税率、高单价的商品负担最重,零税率商品基本不受影响。英国另设的费用公布后,便宜货在英国的负担还可能进一步加重。
四、顺带一提:为英国企业提供服务的海外服务商
还有一项变化与不少国内服务商有关。预计从 2027 年 4 月 1 日起,英国将收窄 B2B 服务的“反向征收”:只有客户已登记英国增值税的,才继续由客户自行申报;客户未登记增值税的(例如年销售额不到 £9 万的小卖家),海外服务商就需要自己在英国登记增值税、开征 20% 增值税并申报,而且海外服务商没有登记门槛。
受影响的服务包括:卖家软件(如 ERP、选品分析、广告管理等 SaaS 工具)、采购代理、物流订舱、广告投放等。对服务商来说,要么把价格上调 20%,要么自行消化这部分成本。
五、英国卖家现在就可以做的 5 件事
- 核对进口商:英国公司进口的货物,确认报关单上的进口商是英国公司本身,逐步退出“包税专线”;
- 开通 PVA,补齐凭证:每月下载 PVA 月结单,整理历史 C79 和报关资料;
- 测算 2027 年的现金流:模拟平台代收后的退税规模,评估是否改为按月申报;
- 测算 2028 年的关税:梳理主要 SKU 的 HS 编码和税率,调整小包的含税定价;
- 独立站卖家提前准备:了解税务代表的要求,准备好商品数据和担保安排;必要时比较小包直邮与大货备货(海外仓)的成本。
写在最后
上下两篇可以用一句话总结:欧盟在收“件数”,英国在收“品类”;两边都在把责任推向卖家和平台,比拼的都是数据和账务质量。
英国的两项主要改革仍在立法过程中,细则出台后我们会继续跟进更新。
TW Financial 可以为您提供:英国公司注册与增值税登记、增值税申报(包括按月申报和退税申请)、EORI 申请与 PVA 开通、C79 与 PVA 月结单的整理和逐笔对账、进口商主体与清关安排梳理,以及 2027–2028 年现金流和关税成本测算。如果想知道新规会让您多付多少、哪些成本可以省回来,欢迎联系我们,预约一次跨境税务体检。
免责声明:本文仅供一般参考,不构成税务或法律意见。文中所述英国措施均为政府已宣布、尚待立法的内容,金额均为示意测算,实际以最终法规及 HMRC 的核定为准。信息截至 2026 年 11 月。